Kleiner Kratzer oder großer Schaden?
Ein Unfallgutachten ist die unabhängige Bewertung deines Unfallschadens durch einen Kfz-Sachverständigen. Ob du eines brauchst, entscheidet sich an wenigen Fragen: Wer ist schuld, wer zahlt, und wie groß ist der Schaden tatsächlich?
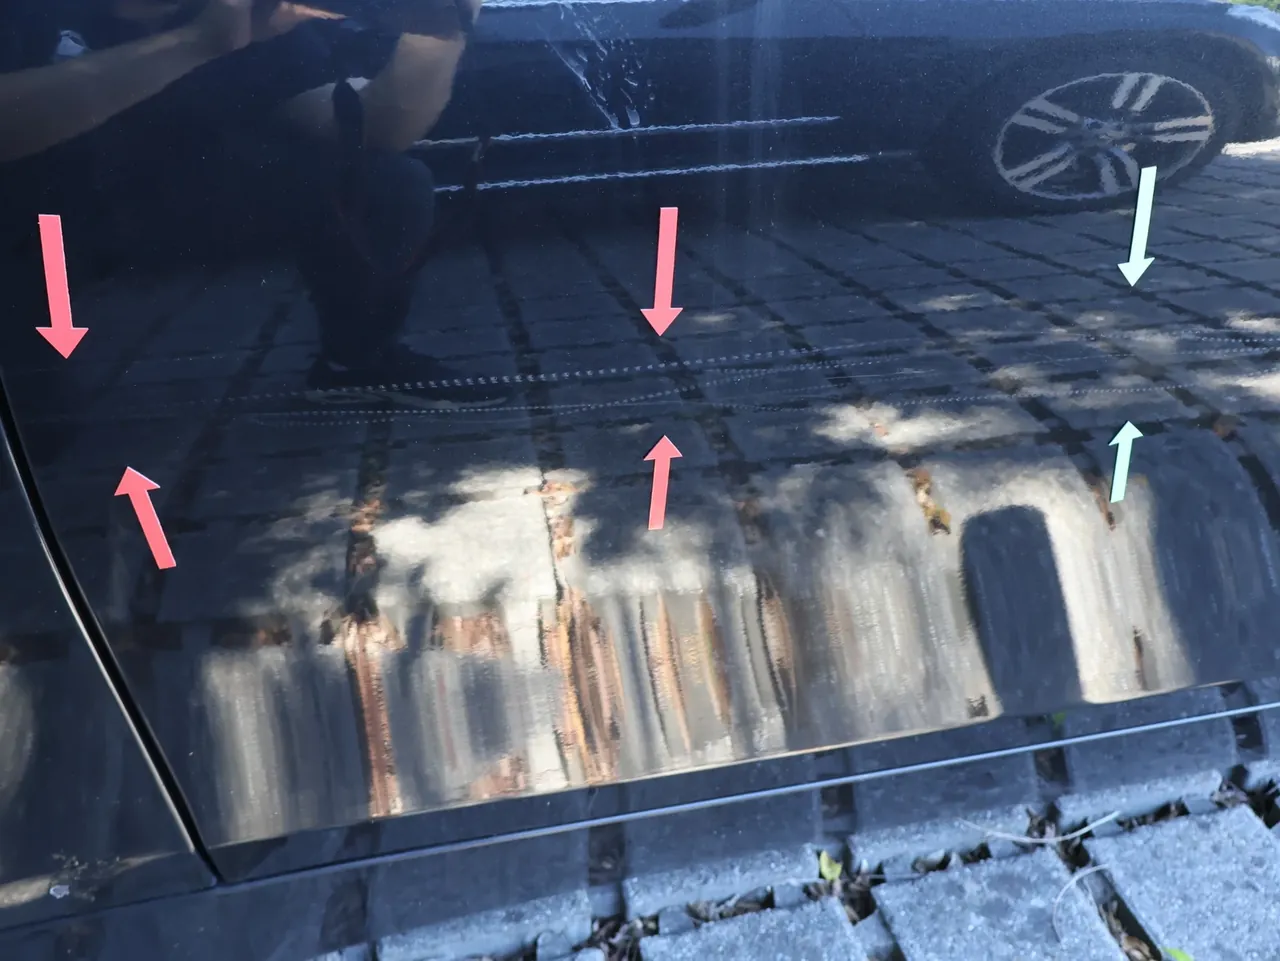
Gerade die letzte Frage lässt sich mit bloßem Auge oft nicht beantworten. Auf dem Foto rechts sind die Kratz- und Schleifspuren an der Fahrzeugseite erst mit Pfeilen markiert wirklich zu erkennen. Ob dahinter noch mehr betroffen ist, zeigt erst eine fachliche Begutachtung.
Wo genau die Grenze zwischen Gutachten und Kostenvoranschlag liegt, vertieft der Ratgeber „Kfz-Gutachten oder Kostenvoranschlag?“. Hier geht es um die Frage davor: In welchen Situationen ist ein Unfallgutachten überhaupt sinnvoll?
Wann lohnt sich ein Gutachten?
Ein Unfallgutachten brauchst du vor allem, wenn du unverschuldet in einen Unfall geraten bist und der Schaden über einem Bagatellschaden liegt. Als grobe Orientierung gelten Reparaturkosten ab etwa 700 bis 1.000 Euro. Dann zahlt in der Regel die gegnerische Versicherung auch das Gutachten. Unabhängig vom Betrag ist ein Gutachten sinnvoll, wenn versteckte Schäden, eine Wertminderung oder ein Totalschaden infrage kommen.
- Unverschuldeter Unfall über der Bagatellgrenze
- Verdacht auf versteckte Schäden
- Mögliche Wertminderung oder Totalschaden
- Leasing- oder finanziertes Fahrzeug
- Bei Mitschuld: Kosten nur nach Haftungsquote
- Kaskoschaden: Der Versicherungsvertrag entscheidet
Was leistet ein Unfallgutachten?
Ein Unfallgutachten, auch Schadengutachten oder Kfz-Gutachten genannt, ist die unabhängige Dokumentation und Bewertung eines Unfallschadens. Es hält fest, was beschädigt ist, wie der Schaden fachgerecht behoben wird und was das kostet. Typische Bestandteile sind:
- Schadenumfang mit Fotodokumentation
- Reparaturweg und Reparaturkosten
- Merkantile Wertminderung
- Wiederbeschaffungswert und Restwert
- Reparatur- oder Wiederbeschaffungsdauer
- Hinweise auf Vor- und Altschäden
Damit ist das Unfall- und Schadengutachten die Grundlage für die gesamte Regulierung: Reparaturkosten, Wertminderung, Nutzungsausfall und gegebenenfalls die Abrechnung eines Totalschadens bauen darauf auf. Ein Kostenvoranschlag beziffert dagegen im Wesentlichen nur die Reparaturkosten.
Unverschuldeter Unfall: Gutachten meist sinnvoll
Hat der Unfallgegner den Schaden allein verursacht, muss seine Kfz-Haftpflichtversicherung dich so stellen, als wäre der Unfall nicht passiert (§ 249 BGB). Dazu gehören auch die Kosten eines Sachverständigengutachtens, wenn es zur Feststellung des Schadens erforderlich und zweckmäßig ist.
Den Gutachter darfst du dabei grundsätzlich selbst auswählen. Du musst nicht den Sachverständigen beauftragen, den die gegnerische Versicherung vorschlägt. Mehr dazu im Ratgeber zur freien Gutachterwahl. Wer die Rechnung am Ende trägt, erklärt der Ratgeber „Wer bezahlt den Kfz-Gutachter?“.
Ob ein Gutachten erforderlich war, beurteilt sich danach, ob ein verständiger, wirtschaftlich denkender Geschädigter es zum Zeitpunkt des Auftrags für geboten halten durfte (BGH, Urteil vom 30.11.2004 – VI ZR 365/03). Fällt der Schaden später etwas kleiner aus als befürchtet, ist das allein noch kein Grund, die Gutachterkosten zu kürzen.
Einen Überblick über alle weiteren Ansprüche nach einem unverschuldeten Unfall gibt der Ratgeber „Unverschuldeter Unfall: Welche Rechte und Ansprüche du hast“.
Wann reicht ein Kostenvoranschlag?
Bei echten Bagatellschäden, etwa einem oberflächlichen Lackkratzer ohne weitere Folgen, halten Gerichte ein Gutachten nicht für erforderlich. Dann genügt ein qualifizierter Kostenvoranschlag. Die Kosten eines trotzdem beauftragten Gutachtens werden in diesem Fall möglicherweise nicht erstattet.
Eine feste Eurogrenze gibt es nicht. Der Bundesgerichtshof hat ein Gutachten bei einem Schaden von gut 700 Euro bereits als erforderlich angesehen (VI ZR 365/03). Instanzgerichte orientieren sich heute meist an Werten zwischen etwa 700 und 1.000 Euro.
Wo die Bagatellgrenze genau liegt und was gilt, wenn die Versicherung die Gutachterkosten kürzt, erklärt der Ratgeber „Bagatellschaden oder Gutachten?“. Was Kostenvoranschlag und Gutachten konkret enthalten, steht in „Kfz-Gutachten oder Kostenvoranschlag?“.
Unfall mit Mitschuld: Kosten nach Quote
Trägst du eine Mitschuld, ersetzt die gegnerische Versicherung deinen Schaden nur entsprechend ihrer Haftungsquote. Das gilt nach der Rechtsprechung des Bundesgerichtshofs auch für die Gutachterkosten (BGH, Urteil vom 07.02.2012 – VI ZR 133/11). Bei einer Quote von 50 zu 50 trägst du also die Hälfte der Gutachterrechnung selbst.
Ein Gutachten kann trotzdem sinnvoll sein. Ist die Schuldfrage umstritten, sorgt eine frühe, neutrale Dokumentation des Schadens zumindest bei dessen Höhe für Klarheit. Ob sich der Auftrag rechnet, hängt von Schadenhöhe und Haftungslage ab. Bei Streit über die Haftung ist zusätzlich anwaltlicher Rat sinnvoll.
Kaskoschaden: Der Vertrag entscheidet
Hast du den Unfall selbst verursacht oder regulierst du einen Schaden über deine Teil- oder Vollkasko, gelten die Bedingungen deines Versicherungsvertrags. Häufig beauftragt der Kaskoversicherer selbst einen Sachverständigen oder gibt vor, wie der Schaden festgestellt wird.
Ein selbst beauftragtes Gutachten wird in der Kasko nicht automatisch erstattet. Kläre deshalb vorher mit deiner Versicherung, ob und unter welchen Bedingungen sie die Kosten übernimmt. Möchtest du die Einschätzung des Versicherers überprüfen lassen, kann ein eigenes Gutachten trotzdem sinnvoll sein, in der Regel aber auf eigene Kosten.
Leasing, Finanzierung und Firmenwagen
Bei geleasten oder finanzierten Fahrzeugen bist du nicht allein Eigentümer. Leasinggeber und Banken haben ein eigenes Interesse an einer vollständigen Dokumentation, weil der Wert ihres Fahrzeugs betroffen ist. Viele Leasingverträge regeln deshalb, wie ein Unfallschaden zu melden, zu begutachten und zu reparieren ist.
Spätestens bei der Rückgabe zählt jeder Schaden. Ein Gutachten hält fest, was der Unfall verursacht hat. Eine Reparaturbestätigung kann anschließend belegen, dass der Schaden instand gesetzt wurde. Bei Firmenwagen gelten zusätzlich die Vorgaben von Arbeitgeber oder Fuhrpark.
Wirf einen Blick in deinen Leasing- oder Finanzierungsvertrag und informiere Leasinggeber oder Bank früh über den Schaden. So vermeidest du, dass eine Vorgabe aus dem Vertrag übersehen wird.
Versteckte Schäden: Wenn mehr kaputt ist, als man sieht
Moderne Fahrzeuge sind darauf ausgelegt, Aufprallenergie aufzunehmen und zu verteilen. Das schützt die Insassen, führt aber dazu, dass ein Teil des Schadens hinter der Verkleidung liegt. Typische Warnzeichen aus der Praxis:
- Spaltmaße an Türen, Heckklappe oder Motorhaube haben sich verändert
- Der Stoßfänger sitzt leicht schief oder Halteclips sind gebrochen
- Einparkhilfe, Abstandsradar oder Spurhalteassistent melden Fehler
- Nach einem Anstoß an Rad oder Bordstein zieht das Fahrzeug zur Seite oder das Lenkrad steht schief
- Scheinwerfer oder Leuchten sitzen locker oder beschlagen von innen
Sensoren und Kameras für Assistenzsysteme sitzen häufig im Stoßfänger, hinter dem Kühlergrill oder an der Frontscheibe. Werden sie bei der Reparatur getauscht oder bewegt, müssen sie in der Regel neu kalibriert werden. Dieser Kostenpunkt fehlt bei einer groben Schätzung leicht.
Bei Elektro- und Hybridfahrzeugen sollte nach einem Anstoß im Bereich des Unterbodens immer fachkundig geprüft werden, ob die Hochvoltbatterie betroffen ist.
Totalschaden und Wertminderung
Liegen die Reparaturkosten in der Nähe des Fahrzeugwerts, braucht es für die Abrechnung den Wiederbeschaffungswert und den Restwert. Beide Werte ermittelt der Sachverständige im Gutachten, ein Kostenvoranschlag enthält sie nicht. Wann ein wirtschaftlicher Totalschaden vorliegt, erklärt ein eigener Ratgeber.
Ähnlich ist es bei der merkantilen Wertminderung: Ein Unfallfahrzeug ist auch nach fachgerechter Reparatur auf dem Markt oft weniger wert. Ob und in welcher Höhe eine Wertminderung besteht, wird ebenfalls im Gutachten bewertet. Besonders bei jüngeren und höherwertigen Fahrzeugen kann das ein spürbarer Betrag sein.
Auch die Reparatur- oder Wiederbeschaffungsdauer steht im Gutachten. Sie ist die Grundlage für die Nutzungsausfallentschädigung, die dir für die Tage ohne Auto zustehen kann.
Wann solltest du den Gutachter beauftragen?
Eine gesetzliche Frist für das Unfallgutachten gibt es nicht. Trotzdem gilt: so früh wie möglich und auf jeden Fall vor der Reparatur. Nur am unreparierten Fahrzeug lässt sich der Schaden vollständig dokumentieren. Mit welchen Zeiten du rechnen kannst, erklärt der Ratgeber „Wie lange dauert ein Kfz-Gutachten?“.
- Unfall festhalten:Fotos, Daten der Beteiligten und Zeugen sichern. Was direkt am Unfallort wichtig ist, steht im Ratgeber „Unfall gehabt – was jetzt?“.
- Schaden melden:Die gegnerische Versicherung informieren. Den Gutachter wählst du beim unverschuldeten Unfall selbst.
- Gutachter beauftragen:Die Besichtigung erfolgt am Standort des Fahrzeugs, auch wenn es nicht mehr fahrbereit ist.
- Gutachten erhalten:Normalerweise 24 bis 48 Stunden nach der Besichtigung. Es bildet die Grundlage für Reparatur oder Abrechnung.
Sechs häufige Fehler rund ums Gutachten
Nur auf die Optik verlassen
Hinter einem unauffälligen Kratzer können Halter, Sensoren oder Träger beschädigt sein.
Vor der Begutachtung reparieren
Ist der Schaden beseitigt, lässt er sich kaum noch vollständig nachweisen.
Gutachter der Gegenseite für Pflicht halten
Beim unverschuldeten Unfall darfst du den Sachverständigen grundsätzlich selbst wählen.
Bei Kasko ungefragt beauftragen
Ohne Absprache mit dem eigenen Versicherer bleibst du womöglich auf den Kosten sitzen.
Mitschuld ausblenden
Bei einer Teilschuld werden auch die Gutachterkosten nur nach Haftungsquote ersetzt.
Leasinggeber nicht informieren
Viele Verträge regeln genau, wie ein Unfallschaden abzuwickeln ist.
Häufige Fragen
Die Antworten dienen der allgemeinen Orientierung. Schaden, Haftung und Versicherungsvertrag müssen immer im konkreten Einzelfall betrachtet werden.
Zum Unfall- und Schadengutachten →Wann brauche ich ein Unfallgutachten?
Ein Unfallgutachten ist vor allem sinnvoll, wenn du unverschuldet in einen Unfall geraten bist und der Schaden über einem Bagatellschaden liegt. Unabhängig vom Betrag empfiehlt es sich, wenn versteckte Schäden, eine Wertminderung oder ein Totalschaden infrage kommen oder wenn ein Leasing- oder Finanzierungsvertrag eine vollständige Dokumentation verlangt.
Ab welcher Schadenhöhe lohnt sich ein Unfallgutachten?
Eine feste Eurogrenze gibt es nicht. Der Bundesgerichtshof hat ein Gutachten bei einem Schaden von gut 700 Euro bereits als erforderlich angesehen. Instanzgerichte orientieren sich heute meist an Werten zwischen etwa 700 und 1.000 Euro. Entscheidend ist, ob der Schaden für dich bei der Beauftragung erkennbar klein und überschaubar war.
Wer bezahlt das Unfallgutachten?
Bei einem unverschuldeten Unfall gehören die erforderlichen Gutachterkosten zum Schaden und werden von der Haftpflichtversicherung des Unfallverursachers ersetzt. Bei einer Mitschuld werden sie nur entsprechend der Haftungsquote erstattet. Im Kaskofall richtet sich die Kostenübernahme nach deinem Versicherungsvertrag.
Darf ich den Gutachter selbst aussuchen?
Bei einem unverschuldeten Haftpflichtschaden ja. Du musst nicht den Sachverständigen beauftragen, den die gegnerische Versicherung vorschlägt. Im Kaskofall gelten dagegen die Regeln deines Versicherungsvertrags.
Was ist der Unterschied zwischen Unfallgutachten und Kostenvoranschlag?
Ein Kostenvoranschlag beziffert im Wesentlichen die Reparaturkosten. Ein Unfallgutachten dokumentiert den Schaden umfassend und bewertet zusätzlich Positionen wie Wertminderung, Wiederbeschaffungswert, Restwert und Reparaturdauer. Bei kleinen, klar überschaubaren Schäden kann ein Kostenvoranschlag genügen.
Brauche ich ein Gutachten, wenn ich nicht reparieren lassen will?
Ja, gerade dann ist eine belastbare Grundlage wichtig. Rechnest du fiktiv ab, also ohne Werkstattrechnung, bildet das Gutachten die Berechnungsgrundlage für die Auszahlung. Bei sehr kleinen Schäden kann das auch ein Kostenvoranschlag sein.
Wie schnell muss ich ein Unfallgutachten beauftragen?
Eine gesetzliche Frist gibt es nicht. Beauftrage den Gutachter trotzdem möglichst bald und in jedem Fall vor der Reparatur. Nur am unreparierten Fahrzeug lässt sich der Schaden vollständig dokumentieren.
Wie lange dauert es, bis das Unfallgutachten fertig ist?
Die Besichtigung selbst dauert je nach Schaden unterschiedlich lange. Das fertige Gutachten liegt normalerweise 24 bis 48 Stunden nach der Besichtigung vor. Bei komplexen Schäden oder fehlenden Unterlagen kann es länger dauern.
Schaden fachlich eingeordnet
Ich bin Julian Serafini, Kfz-Technikermeister und unabhängiger Kfz-Sachverständiger mit Erfahrung in Fahrzeugtechnik sowie Karosserie und Lack.
Ob ein Gutachten nötig ist oder ein Kostenvoranschlag reicht, lässt sich oft schon anhand einiger Fotos einschätzen. Schick mir Bilder vom Schaden, und ich sage dir ehrlich, welcher Umfang für deinen Fall sinnvoll ist.
Gutachter in Weinstadt und der Region
Nach Absprache besichtige ich dein Fahrzeug am geeigneten Standort in Weinstadt, Rems-Murr und der Region Stuttgart, auch wenn es nicht mehr fahrbereit ist.
Bürostandort: Werkstraße 24, 71384 Weinstadt · Begutachtung mobil nach Terminvereinbarung
Quellen zum Nachlesen
Der Artikel ordnet die Frage nach dem Unfallgutachten aus sachverständiger Sicht ein. Verlinkt sind die gesetzliche Grundlage und die zitierten Entscheidungen des Bundesgerichtshofs.
- § 249 BGB – Art und Umfang des Schadensersatzes ↗
- BGH, Urteil vom 30.11.2004 – VI ZR 365/03 (Erforderlichkeit eines Gutachtens, Bagatellgrenze) ↗
- BGH, Urteil vom 07.02.2012 – VI ZR 133/11 (Gutachterkosten bei Mithaftung nach Quote) ↗
Hinweis: Allgemeine Information, keine Rechtsberatung. Haftung, Erstattungsfähigkeit und Versicherungsbedingungen müssen bei Bedarf im Einzelfall rechtlich geprüft werden.
Brauchst du ein Gutachten?
Schick mir ein paar Fotos und schildere kurz den Unfall. Ich sage dir, ob ein Gutachten sinnvoll ist oder ein Kostenvoranschlag reicht, und begutachte dein Fahrzeug bei Bedarf vor Ort.